北京的商品房销售规则迎来了一次重要调整。这次新政的核心,是把过去“卖图纸”的预售模式杠杆炒股app,逐步转向“看实房”的现房销售。对于普通购房者来说,最直观的感受是:以后买房,可能不用再对着沙盘和效果图想象了,而是能亲眼看到楼盖成了什么样再掏钱。这项政策从土地出让环节就开始引导,新拿地的项目会优先选择现房销售,而此前已经出让的地块则不受影响,继续沿用原有规则。
新政对预售门槛的提高尤为明显。过去开发商挖个坑、建到几层就能卖房,现在新项目申请预售,必须等到整栋楼的主体结构封顶,并且要通过各方责任主体的验收。这意味着购房者下定金时,看到的是一栋实实在在盖好的楼,而不是一片工地。这个变化直接压缩了开发商靠早期回款滚动开发的腾挪空间,从源头上降低了项目烂尾的风险,对买房人来说,心里踏实了不少。
针对现房销售项目,政策设计了一套定金机制。开发商拿到施工许可证后,可以和购房者签订定金合同,但定金上限被严格控制在总房款的一个百分点以内。一套几百万的房子,定金也就是几万块钱。如果开发商没能按期交房,购房者有权解除合同拿回定金。这个比例设置得很巧妙,既能让开发商提前锁定意向客户,又不会让购房者承担过高的资金占用成本,签约阶段一旦发现问题,退出的代价很小。
资金监管的力度也明显升级。新项目的预售资金实行全额、全过程监管,不再区分重点额度和一般额度,所有钱都锁在监管账户里,只能用于本项目建设,直到项目通过联合验收才能解除监管。过去那种“卖一套房、挪一笔钱”的操作空间被彻底堵死。对于政策出台前已拿地但尚未取得规划许可证的在途项目,虽然允许在一定期限内按旧条件申请预售,但资金监管同样全面收紧,重点监管额度要覆盖全部剩余建设费用。
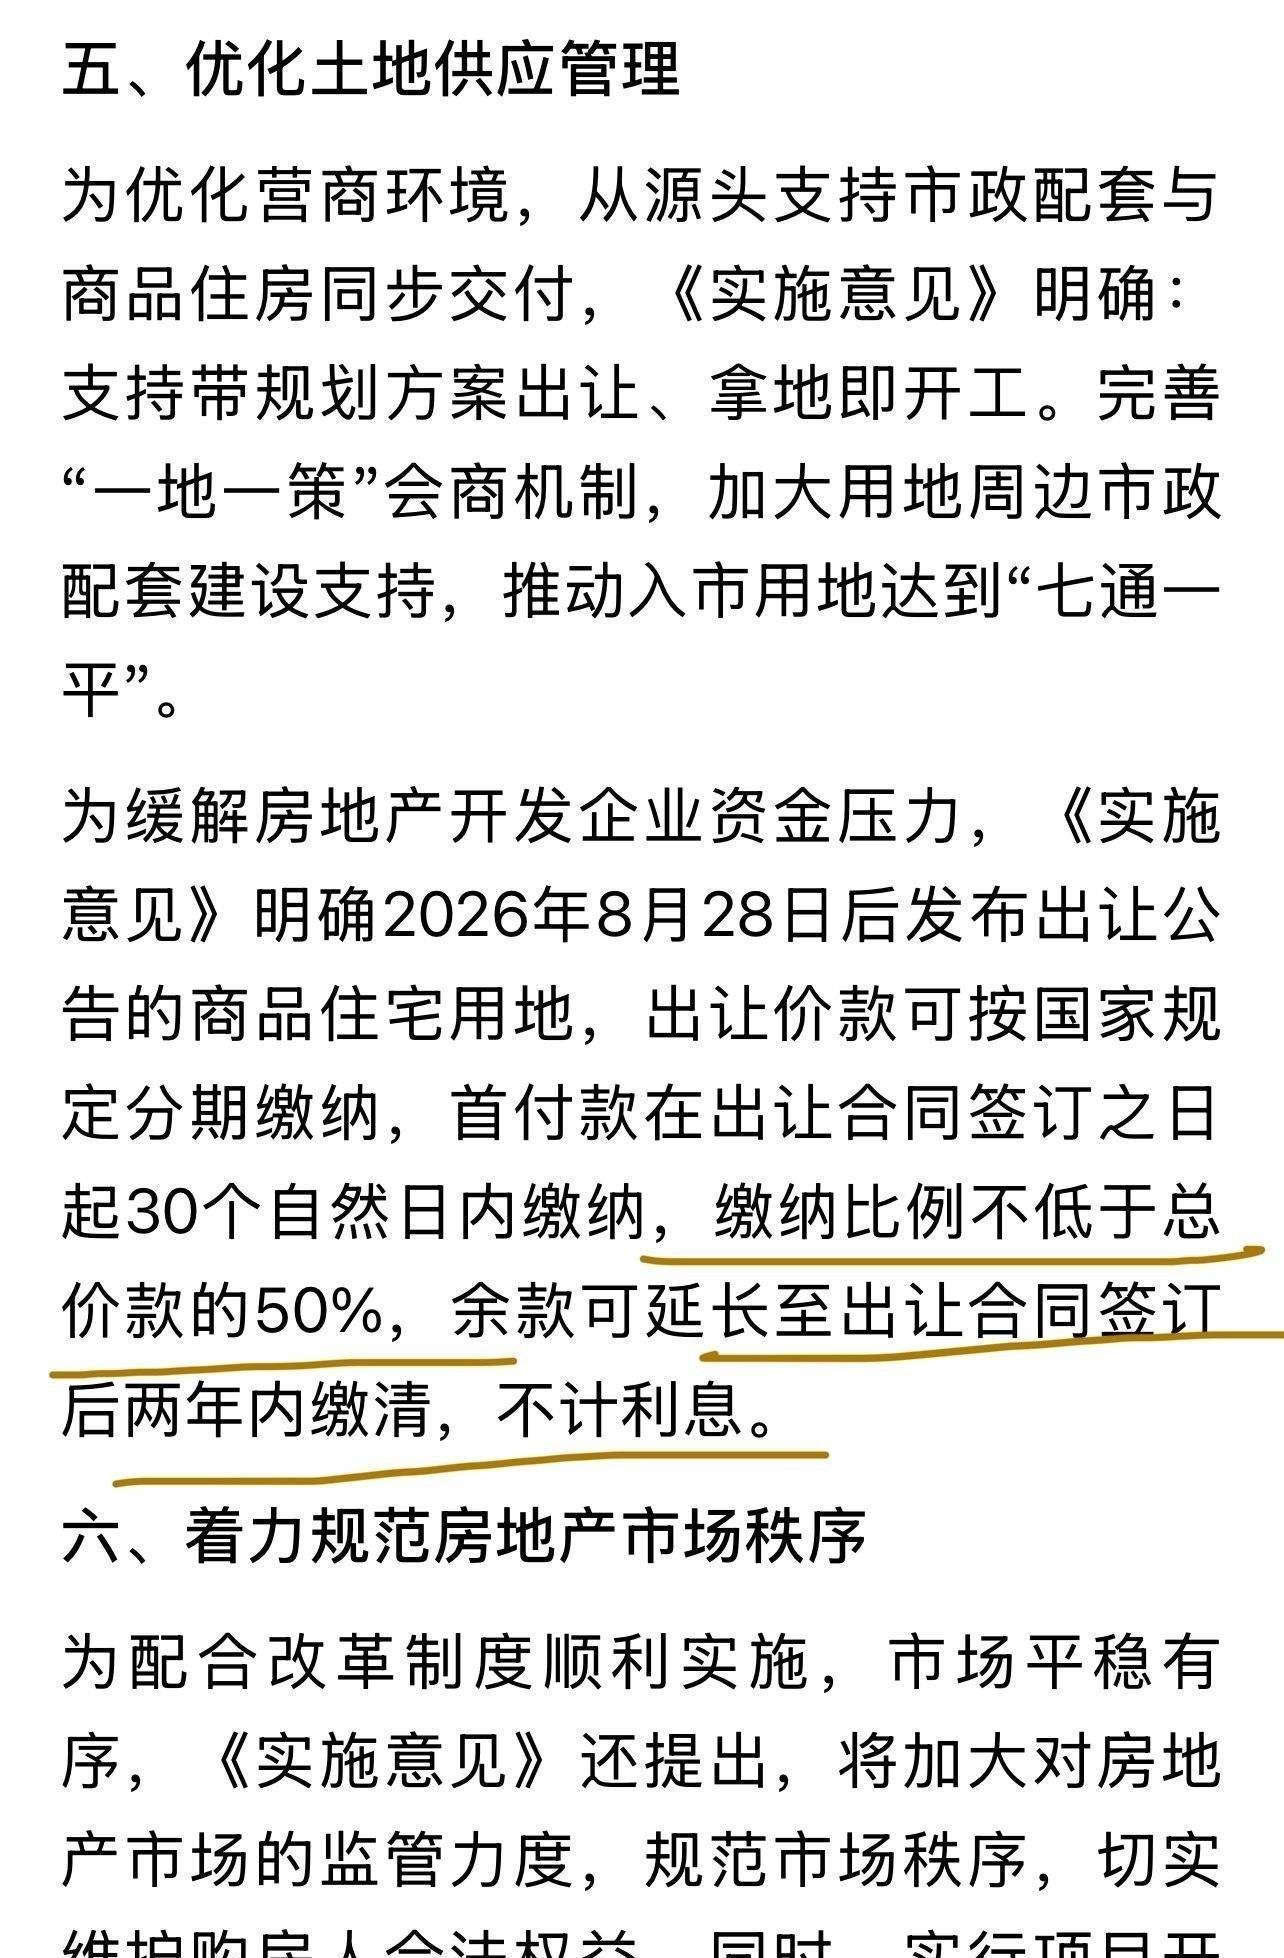
土地款缴纳方式的调整,则是给开发商减负。新出让的住宅用地,土地出让价款可以分期缴纳,首付比例不低于总价款的一半,在签订出让合同后一个月内缴清,余款可以延长到两年内付清,而且不计利息。这直接缓解了开发商前期拿地的资金压力,降低了高杠杆、快周转的冲动,也让企业有更多精力放在产品品质和交付兑现上。
信贷工具的配套也在同步变化。新取得预售证的商品住房项目,按揭贷款要等项目竣工备案后才能发放,贷款资金直接进入监管账户。这意味着个人房贷不再是开发商在建设阶段的资金来源,而是与交付进度直接挂钩。开发贷则向现房销售项目和优质项目倾斜,按建设进度分批发放,并推行主办银行制度,让项目全部资金形成闭环,银行能全程监控现金流,防止资金被挪用。
对购房者而言,这套组合拳带来的最大好处是安全感。现房销售看得见摸得着杠杆炒股app,减少了货不对板和烂尾的风险;定金比例低,试错成本小;资金全程监管,不用担心钱被挪走。不过也要提醒一句,新政并非让所有新房立刻变成现房,此前出让的地块仍可走预售通道。所以买房前,务必核实项目的销售备案状态,查清房源是否存在抵押或查封,这些细节直接关系到自己的权益能否得到保障。
文章为作者独立观点,不代表联华证券-股票配资开户-正规配资开户观点