近日,印度钾肥有限公司(IPL)发起新一轮采购询盘,10月7日截止投标,计划采购尿素170万吨,其中西海岸100万吨南昌股票配资平台,东海岸70万吨。本次招标的船期窗口较长,最晚可至12月15日,报价有效期至10月15日。
受印度尿素招标及国际复杂局势的影响,本周全球尿素价格持续上涨。整体上调区间为10-30美元/吨,折合人民币67-201元/吨。
分区域报价来看,黑海小颗粒尿素离岸价上调后至2870元/吨附近,涨幅201元/吨;巴西大颗粒报价上调140元/吨,当前至3254元/吨;中东大颗粒离岸价上行70元/吨,报2829元 / 吨;阿尔及利亚大颗粒尿素价格来到3185元/吨,埃及大颗粒离岸价则上涨至3480元/吨。
叠加四季度需求预期,巴西、欧洲、北美以及印度市场均存在可观的采购需求,多因素共同支撑国际尿素价格维持偏强格局。
当前,国内肥料冬储陆续展开,部分企业开始在国庆前后拟定政策,化肥价格也开始出现波动。
据卓创资讯分析,7月正值传统用肥淡季,需求支撑减弱,叠加行业开工较高、企业库存压力较大,价格持续回落。8月随着价格跌至低位,部分企业装置检修,行业产量回落、库存增速放缓,供需矛盾暂时得以缓解,但终端需求依旧平淡,市场上行乏力。
进入9月,煤炭价格持续上涨抬升生产成本,叠加秋播备肥逐步启动、出口集港预期升温,多重利好共振,推动尿素价格出现阶段性反弹。
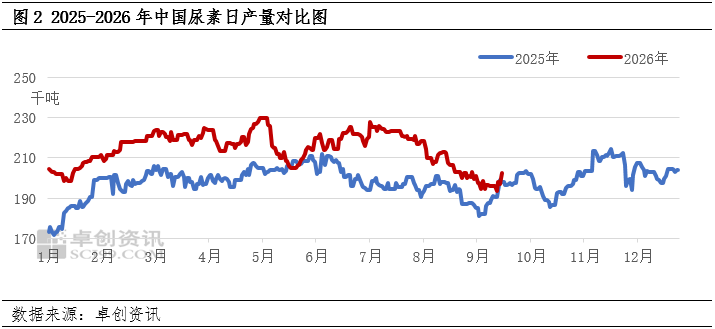
9月26日国内多个主产区尿素报价上调10-20元/吨,山东、河北、安徽等地低端货源率先涨价,前期连续降价后厂家挺价意愿明显增强,低价继续下探的节奏显著放缓。
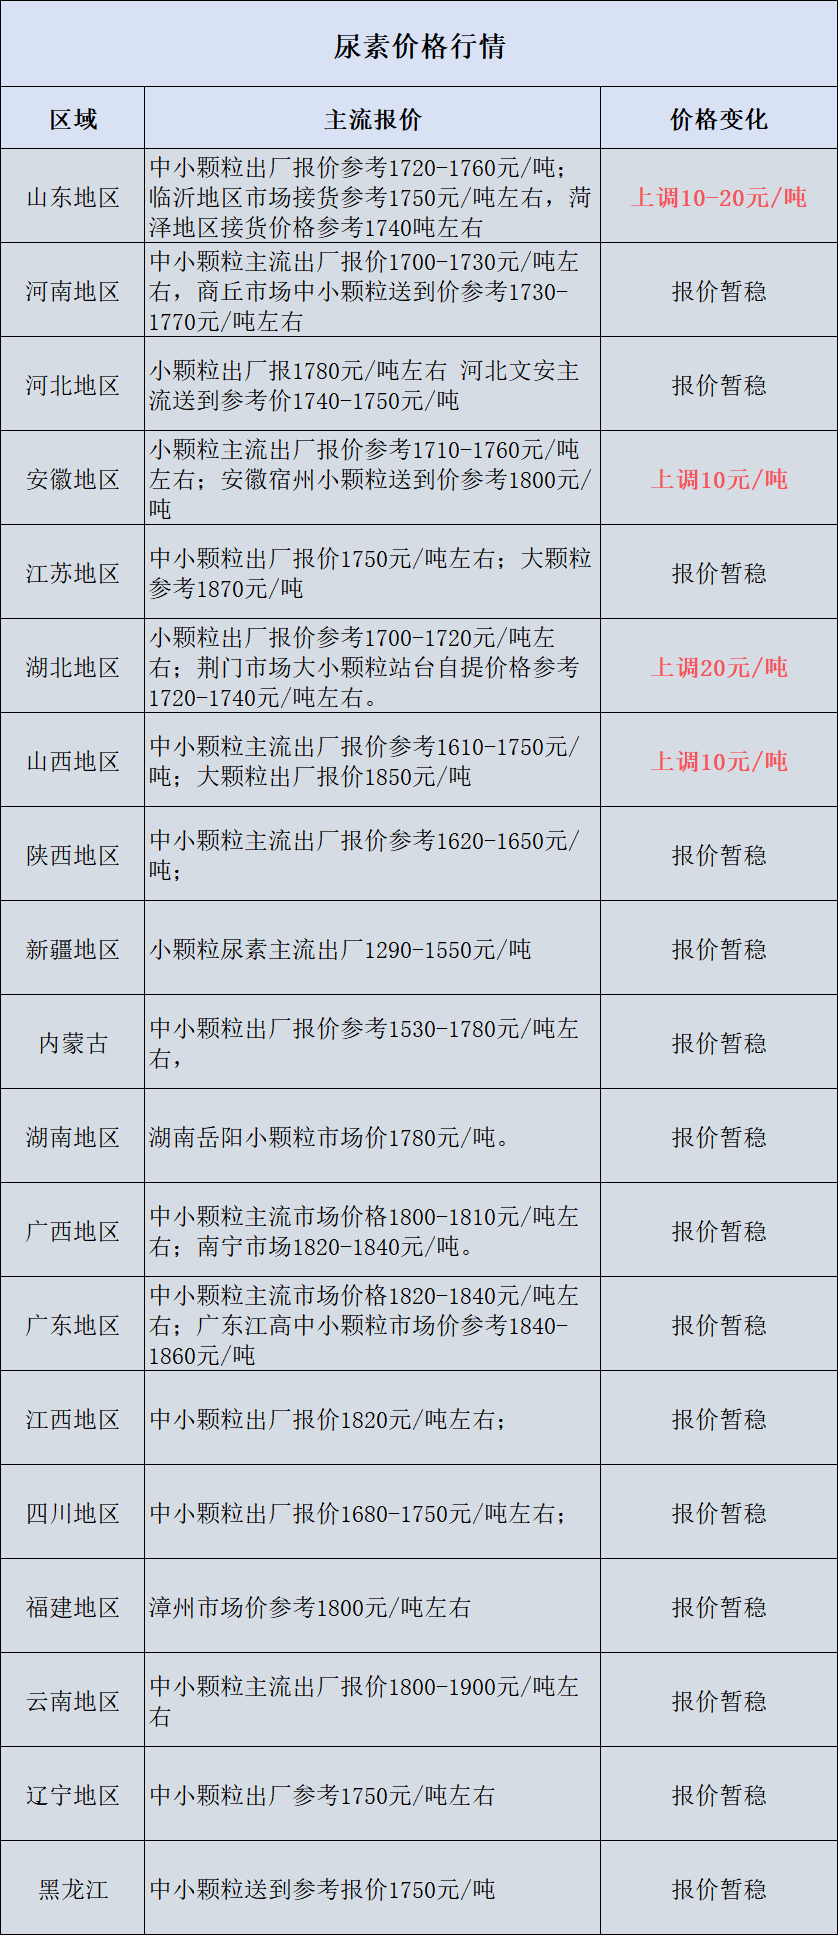
供应端,当前国内尿素日产量维持在19.7万吨以下,行业开工率约83%,较前期22万吨的高位明显回落,阶段性装置检修有效缓解了供给过剩压力。
成本端,8月以来动力煤价格持续走强,水煤浆工艺尿素生产成本增加约147元/吨,固定床工艺成本增加约149元/吨,多数企业亏损格局延续,低价出货意愿大幅降低,直接封死价格深跌空间。
据卓创资讯预计,短期内尿素价格或将延续稳中偏弱走势,底部支撑虽较为稳固,但受宽松供给、刚需递减影响,上涨空间有限,预计国内中小颗粒尿素市场价格区间在1750-1780元/吨。
来源丨农财君整理自卓创资讯、中国好农资、肥料直通车等网络公开信息,转载请注明出处
编辑丨农财君南昌股票配资平台
文章为作者独立观点,不代表联华证券-股票配资开户-正规配资开户观点